Vous cherchez à épargner pour votre retraite tout en profitant d’avantages fiscaux ? Les *PEE, *PERO et PER sont des solutions adaptées à différents profils (salariés, indépendants, ou même inactifs). Mais comment fonctionnent-ils, qui peut en bénéficier, et combien de temps l’épargne est-elle bloquée ? Voici une présentation claire pour vous aider à choisir le dispositif qui vous convient et préparer sereinement votre avenir financier.
Synthèse rapide : PEE, PERO, PER en 2 minutes
PEE (Plan d’Épargne Entreprise)
Pour les salariés et dirigeants de TPE/PME (< 250 salariés). Épargne bloquée 5 ans, déblocable avant pour certains projets (ex. : achat d’une maison). Avantages fiscaux sur les versements.
PERO (Plan d’Épargne Retraite Obligatoire)
Pour certains salariés (adhésion imposée par l’entreprise). Épargne bloquée jusqu’à 62-64 ans, sauf exceptions (invalidité, décès conjoint). Cotisations obligatoires avec déduction fiscale.
PER (Plan d’Épargne Retraite Individuel)
Ouvert à tous : salariés, indépendants, inactifs. Épargne bloquée jusqu’à 62-64 ans, déblocable avant pour acheter une maison. Versements libres et déductibles fiscalement.
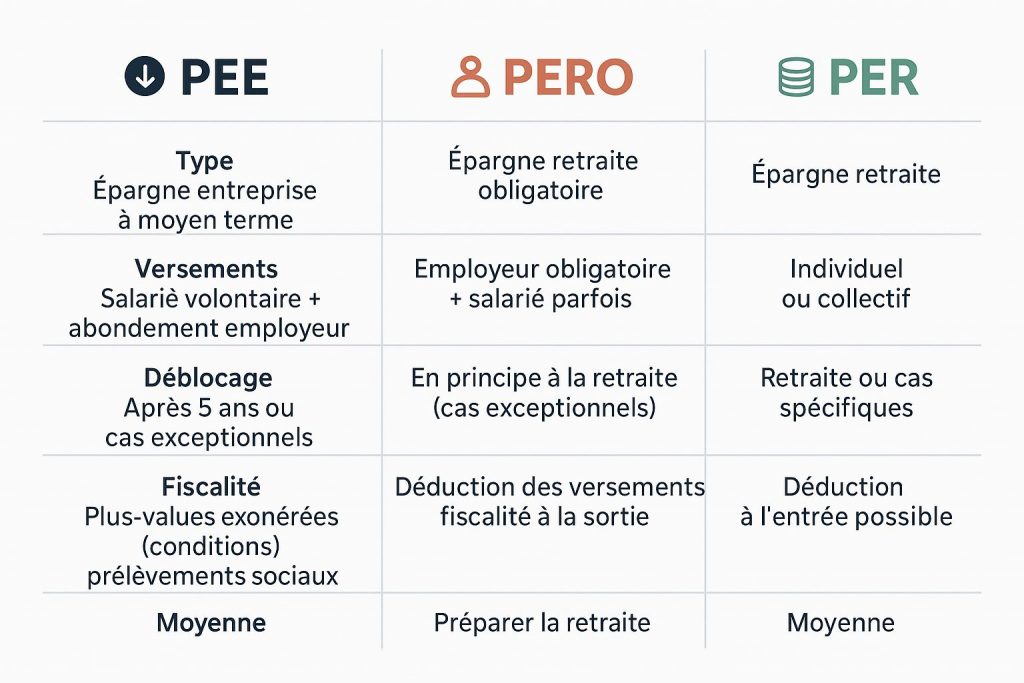
PEE, PERO, PER : le tableau comparatif complet
| Critere | PEE | PERO | PER individuel |
|---|---|---|---|
| Public concerne | Salaries de l’entreprise | Salaries designes par accord collectif | Tous : salaries, independants, inactifs |
| Caractere | Facultatif | Souvent obligatoire | Facultatif |
| Duree de blocage | 5 ans | Jusqu’a la retraite | Jusqu’a la retraite |
| Cas de deblocage anticipe | Achat residence principale, mariage, naissance, etc. | Invalidite, deces du conjoint, surendettement | Achat residence principale, accidents de la vie |
| Fiscalite a l’entree | Exoneration d’impot sur le revenu (pas de deduction) | Deductible du revenu imposable | Deductible du revenu imposable (sur option) |
| Fiscalite a la sortie | Plus-values exonerees d’impot (hors prelevements sociaux) | Rente ou capital imposes | Rente ou capital imposes selon versements deduits |
| Abondement employeur | Possible | Frequent | Non (produit individuel) |
Comment choisir entre ces trois dispositifs ?
Le choix depend avant tout de votre statut et de votre horizon de projet :
- Vous etes salarie et votre entreprise propose un PEE avec abondement : c’est generalement le premier reflexe, car l’abondement de l’employeur constitue un gain immediat, et l’epargne reste mobilisable a moyen terme (5 ans).
- Votre entreprise a mis en place un PERO : les cotisations sont souvent obligatoires pour certaines categories de salaries, mais l’avantage fiscal a l’entree est significatif, surtout pour les tranches d’imposition elevees.
- Vous etes independant, dirigeant ou sans dispositif d’entreprise : le PER individuel est la solution la plus flexible, avec des versements libres et une deduction fiscale plafonnee selon vos revenus professionnels (jusqu’a 76 102 € en 2026 pour un TNS sous plafond Madelin).
Les erreurs frequentes a eviter
- Deduire systematiquement les versements PER sans simuler l’impact – la deduction a l’entree deplace la fiscalite a la sortie ; ce n’est avantageux que si votre taux d’imposition est plus bas au moment de la retraite.
- Oublier de verifier les frais de gestion – certains contrats PER affichent des frais annuels de 1 a 2 %, qui reduisent significativement la performance sur 15-20 ans.
- Ignorer la sortie en capital – depuis la loi Pacte, le PER permet une sortie partielle ou totale en capital plutot qu’en rente viagere, une option souvent plus avantageuse fiscalement selon les situations.
- Ne pas transferer un ancien contrat – un PERP ou Madelin ouvert avant 2019 peut generalement etre transfere vers un PER, parfois avec des frais reduits pendant les premieres annees du nouveau contrat.
Questions frequentes
Peut-on cumuler PEE, PERO et PER ?
Oui, ces trois dispositifs ne sont pas exclusifs. Un salarie peut tres bien alimenter un PEE pour un projet a 5 ans et un PER pour la retraite, en profitant des avantages fiscaux propres a chacun.
Que devient l’epargne en cas de changement d’employeur ?
Le PEE et le PERO restent acquis au salarie ; ils peuvent etre transferes vers les dispositifs du nouvel employeur ou conserves tels quels selon les regles du contrat.
Un bilan retraite permet de determiner precisement quelle repartition entre ces dispositifs est la plus adaptee a votre situation fiscale et a votre horizon de depart.